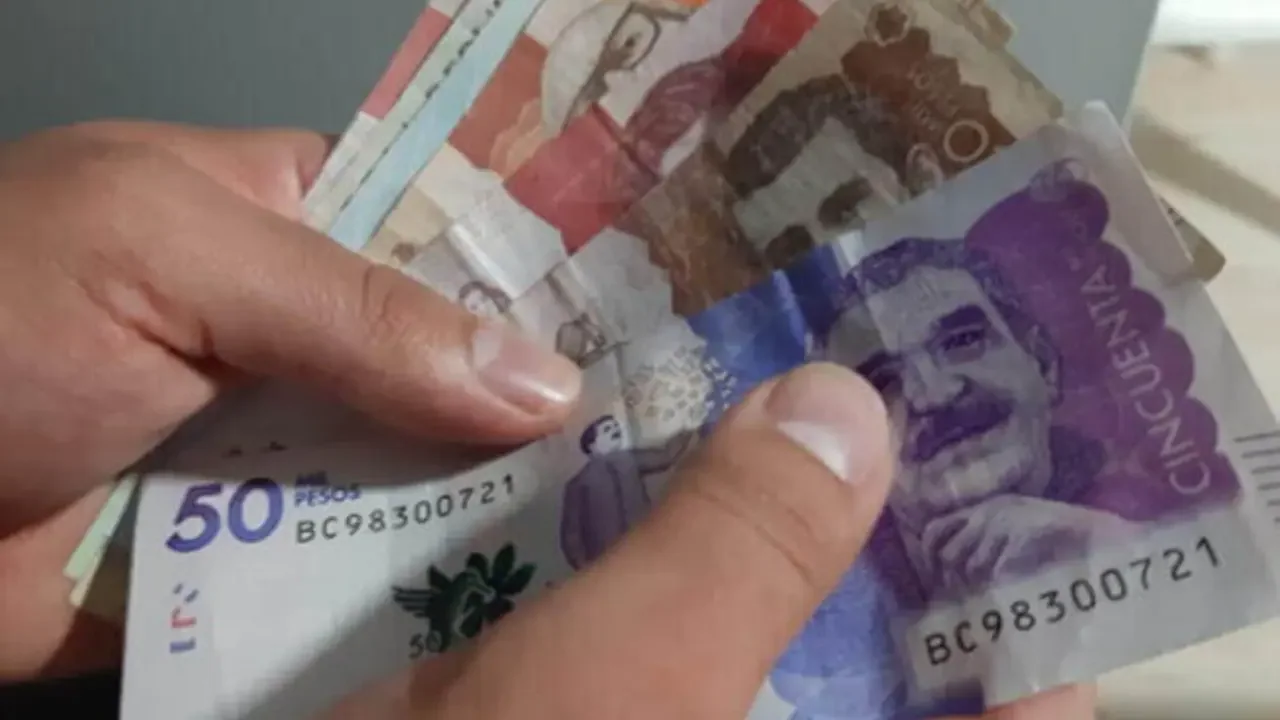
El Ejecutivo colombiano se apresta a reactivar el pago de la compensación económica destinada a las compañías aseguradoras que operan rentas vitalicias dentro del sistema privado de pensiones. Esta medida, que estuvo vigente hasta 2025, busca mitigar el impacto financiero generado por los incrementos del salario mínimo, de acuerdo con un borrador de decreto expedido por el Ministerio de Hacienda.
Tradicionalmente, el Estado colombiano giraba esta subvención a los oferentes de rentas vitalicias —una alternativa de jubilación del esquema de ahorro individual— cada vez que el aumento salarial rebasaba los índices de inflación y productividad. No obstante, la administración pasada desarticuló parcialmente esta herramienta presupuestal aduciendo dificultades en las finanzas públicas, precisamente antes de fijar un incremento del 23,7 % para el año 2026.
¿Qué es una renta vitalicia?
Esta alternativa pensional en el ámbito privado consiste en que el afiliado transfiere sus ahorros acumulados a una aseguradora para asegurarse el desembolso mensual de su mesada de manera perpetua, extendiéndose incluso a sus beneficiarios legales si cumplen con los requisitos estipulados. Dicha figura no solo cobija a las jubilaciones por vejez, sino también a las coberturas por invalidez y sobrevivencia.
"Es una muy buena noticia para los afiliados al sistema pensional colombiano, porque lo que había sucedido con el decreto 1485 del Gobierno anterior era que el Gobierno anterior se lavaba las manos de los efectos del salario mínimo sobre las pensiones de los colombianos en el régimen privado", indicó a Blu Radio Andrés Velasco, presidente de Asofondos.
El dirigente gremial recordó que, así como la ministra de Trabajo advirtió recientemente sobre un faltante cercano a los 5 billones de pesos para cubrir las mesadas en Colpensiones debido al comportamiento salarial, el sector privado también venía resintiendo coletazos similares.
Impacto en el mercado asegurador
Información del propio Ministerio de Hacienda señala que la supresión de este mecanismo por parte de la anterior administración causó un desplome drástico en la comercialización de rentas vitalicias a nivel nacional. Mientras que en el primer semestre de 2025 se habían emitido 6.478 pólizas de este tipo, para 2026 la cifra se redujo a solo 2.319, lo que representa una contracción del 64 %.
Adicionalmente, la normativa encareció la adquisición de estos productos financieros. Las estimaciones apuntan a que el costo requerido para respaldar una renta equivalente a un salario mínimo escaló desde los 350 millones hasta los 550 millones de pesos.
Ante la escasez uオ ausencia de rentas vitalicias, los trabajadores afiliados a los fondos privados se ven obligados a optar por el retiro programado, una modalidad que conlleva la contingencia de que dichos capitales se agoten a futuro y sea el Estado el que deba responder por las mesadas.
"Debido a que las pensiones hacia futuro van a tener una relación muy estrecha con el salario mínimo y a que el salario mínimo es acordado, o decretado, por el Gobierno nacional todos los años (...) era importante retornar al hecho de que el Gobierno asumiera responsabilidad por los aumentos", puntualizó Velasco.
Como parte de las disposiciones frente a la apretada situación fiscal del país, el nuevo esquema de cobertura frente a la fluctuación salarial otorga facultades al Ministerio de Hacienda para determinar la periodicidad de los desembolsos a las aseguradoras, pudiendo efectuarse de forma anual o mediante el cálculo de su valor presente neto.